如果你在意的不是「能不能入金」,而是「多久能到帳、會不會卡審核、成本是不是夠低」,那麼USDT存款和銀行轉帳差別就不是表面上的付款方式不同,而是整體資金效率的差距。對熟悉數位資產、重視隱私與操作節奏的玩家來說,這兩種方式代表的是兩套完全不同的金流邏輯。
銀行轉帳屬於傳統金融架構,優點是使用門檻低,多數人已有帳戶與網銀操作習慣。USDT存款則建立在區塊鏈網路上,強調快速清算、低摩擦轉移與跨平台流通性。真正值得比較的,不只是「哪個方便」,而是哪個更符合你的資金控管策略。
USDT存款和銀行轉帳差別,先看底層機制
銀行轉帳的核心是由銀行系統記錄帳務,交易是否完成,取決於銀行營業規則、清算流程與風控機制。即使現在多數轉帳已經很即時,但一旦遇到跨行、限額、節假日審核或帳戶異常,速度就可能明顯下降。你不是在和系統單純交易,而是在和一整套金融審查流程互動。
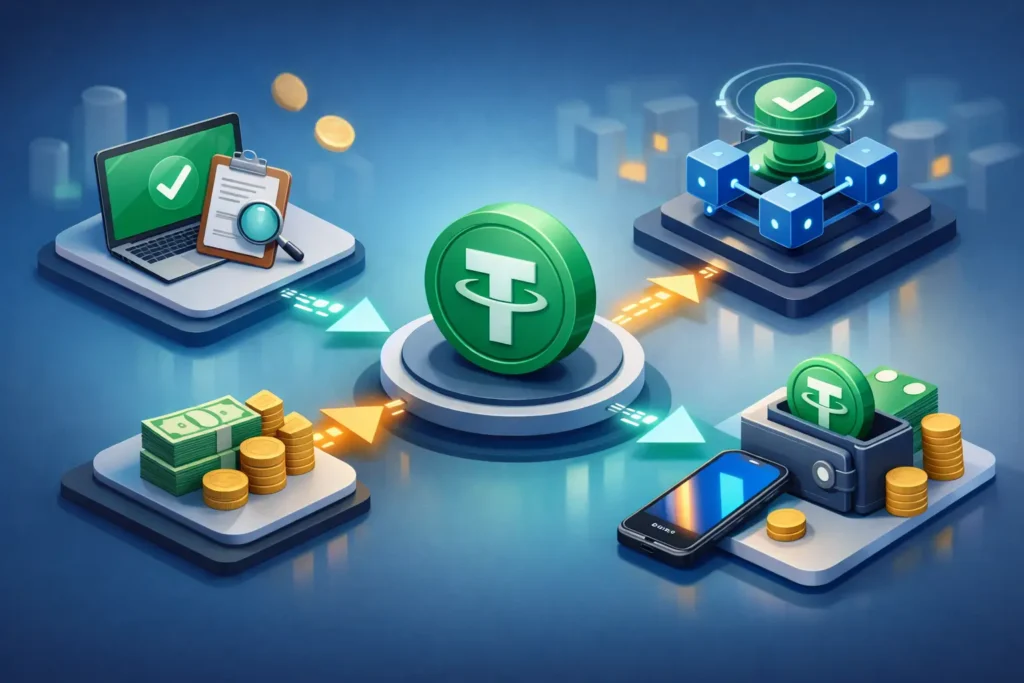
USDT存款則不同。它是以穩定幣作為媒介,透過區塊鏈地址完成轉移。只要錢包地址正確、鏈別一致、鏈上確認數達標,資金就能到帳。它少了傳統銀行的人工作業環節,也不依賴單一金融機構營業時間,因此在高頻操作場景下更有優勢。
這也是為什麼很多進階玩家不是單純追求新技術,而是追求更高的資金周轉率。當你需要更快完成入金、掌握時機,底層機制就會直接影響體驗。
速度差異,決定操作節奏
如果只看理論值,銀行轉帳也可以很快。但實際經驗是,快不代表每次都快。當系統尖峰、跨行驗證增加,或碰到人工覆核時,等待時間就會拉長。對一般消費來說,這可能只是幾分鐘到幾小時的差別;對講究節奏的玩家來說,這就是機會成本。
USDT存款的優勢在於可預測性更高。區塊鏈確認時間雖然會受到所使用的公鏈影響,但整體邏輯相對透明。你能從鏈上直接查看交易狀態,知道資金現在在哪個確認階段,而不是停留在「處理中」的模糊訊息。這種可驗證性,本身就是效率的一部分。
尤其在夜間、假日或跨境場景下,銀行轉帳常常會把流程交給制度。USDT則更接近全天候結算工具。對追求不中斷操作的玩家,這不是小優勢,而是核心差異。
成本不是只有手續費,還有隱性損耗
多數人比較USDT存款和銀行轉帳差別時,第一個會看手續費。銀行轉帳看起來單次費用不高,甚至在某些條件下接近零成本,但這只是表面。你還要考慮跨境轉換、銀行限額造成的拆單成本,以及因延遲到帳帶來的時間損失。
USDT存款的成本相對明確,通常由鏈上礦工費或網路手續費構成。若選擇合適的公鏈,成本可控性往往更高。這種可預估的費用模型,對習慣做資金規劃的人更友善,因為你比較容易提前計算每一次轉移的實際成本。
當然,USDT也不是永遠最省。若你不熟悉鏈別操作,轉錯網路、填錯地址,代價可能遠高於銀行轉帳的手續費。因此,USDT的低成本成立於一個前提 – 使用者對錢包、地址與區塊鏈基礎有基本理解。
隱私與資料暴露程度差很多
銀行轉帳的特性是高度實名。姓名、銀行帳戶、交易紀錄,都會完整留在金融系統中。對某些用戶來說,這是安全保障;但對重視資金足跡管理的人來說,這也意味著更多可識別資訊被長期保存。
USDT存款的資料結構則不同。鏈上地址是公開的,但不直接等於你的真實身份。這提供了一種更偏技術型的隱私保護模式。不是完全匿名,而是將身份資訊與交易地址分離,降低不必要的個資暴露。
對台灣與華人市場中愈來愈多的數位原住民而言,這種差異非常實際。很多人不是想隱藏交易,而是不希望每一筆資金流動都綁定在傳統金融資料鏈上。USDT在這一點上,確實更符合高隱私需求者的操作習慣。
風控邏輯不同,穩定性也不同
銀行轉帳最大的變數,不是技術,而是風控。銀行系統對異常頻率、金額模式、收款對象都可能觸發額外檢查。這代表你的交易就算本身正常,也可能因為模型判定而被延遲、限制,甚至需要額外驗證。這種不確定性,對講究效率的人非常不友善。
USDT存款同樣有風控,只是重點不同。區塊鏈轉帳本身依賴地址、鏈別與交易確認,不太會因為傳統銀行規則被中斷。但這不代表完全沒有門檻。平台端仍可能基於資安、反洗錢與帳戶安全政策做審核,尤其在異常設備、異常登入或大額交易情境下更常見。
換句話說,銀行轉帳的風控偏金融體系主導,USDT存款的風控偏技術與平台規則主導。前者常讓你無法預判,後者則通常比較有跡可循。對高頻玩家而言,可預判的規則比表面上的低門檻更重要。
哪一種方式更適合你,不只看習慣
如果你是第一次接觸數位資產,只想快速完成小額入金,銀行轉帳依然有它的合理性。它的學習成本低,操作介面熟悉,也不需要先準備錢包或理解鏈上轉帳邏輯。對新手來說,這是最直覺的路徑。
但如果你重視的是到帳效率、跨平台資金調度能力,以及更高層級的隱私控制,USDT通常更具優勢。尤其當你已經習慣使用加密錢包,或者本來就持有穩定幣,USDT存款會比銀行轉帳少掉很多中間摩擦。這不只是快,而是整體流程更乾淨。
真正成熟的選擇方式,不是把其中一種神化,而是依照場景判斷。小額、低頻、剛入門,銀行轉帳夠用。高頻、追求速度、重視隱私與資金靈活度,USDT更像是頂級玩家的標準配備。
從平台體驗看,USDT為什麼逐漸成主流
現在不少高規格數位娛樂平台把USDT列為主力金流,不是為了跟風,而是因為它更適合行動化與全天候使用情境。當玩家透過APP操作,希望入金、娛樂、提領形成一條流暢路徑時,傳統銀行轉帳的制度摩擦就會變得特別明顯。
以Uplus娛樂城這類強調效率、安全與高回饋體系的平台來看,USDT的價值不只是付款工具,而是整體體驗的一部分。從區塊鏈加密、到帳透明度,到跨裝置操作的一致性,USDT更容易建立一套穩定、可擴展且符合科技玩家預期的金流架構。
這也是市場正在發生的轉變。不是銀行轉帳失去作用,而是當使用者對速度、隱私與資金掌控的要求提高,USDT剛好提供了更符合需求的答案。
使用前最值得先確認的事
選銀行轉帳時,要先確認自己的轉帳限額、使用時段、是否可能碰到額外驗證。這些看似瑣碎,但常常就是延遲到帳的來源。你越在意操作節奏,就越不能忽略制度面的限制。
選USDT存款時,則要先確認收款地址、支援鏈別與錢包操作細節。尤其不同公鏈間不能混用,這是最常見也最不值得犯的錯誤。對追求極致效率的人來說,真正的專業不是只看快,而是在快之前先排除失誤風險。
資金工具從來沒有絕對優劣,只有是否適合你的操作模型。當你開始把入金方式視為策略的一部分,而不是單純的付款動作,你會更清楚自己該選哪一條路。選對工具,節奏就會站在你這邊。